Le rapport de cette année révèle que le secteur des snacks salés en Europe a continué d'afficher de solides performances. Un exploit particulièrement impressionnant face à une combinaison de facteurs externes puissants qui créent des défis majeurs dans tous les secteurs d'activité.
Les jours sombres des confinements européens sont révolus, mais l'émergence de variants du virus à l'origine de la COVID-19 maintient la pandémie en activité. Parallèlement, la réouverture de l'économie a exposé l'industrie à des difficultés d'approvisionnement et à des problèmes logistiques. Ces répercussions se faisaient encore sentir lorsque la guerre en Ukraine a éclaté, aggravant considérablement la situation. Aujourd'hui, les actions de la Russie et les sanctions qui en découlent étouffent l'approvisionnement en denrées alimentaires et en produits agrochimiques, et l'on craint que ces sanctions ne déclenchent des représailles de la Russie sur l'approvisionnement énergétique de l'Europe.
Il en résulte une inflation galopante et un environnement commercial extrêmement incertain.
« Nous sommes tous bouleversés par la brutale attaque russe contre l'Ukraine et notre industrie continue de subir les conséquences de la crise, notamment en termes d'accès difficile au blé et, plus particulièrement, à l'huile de tournesol. Nous travaillons en première ligne avec FoodDrinkEurope et la Commission européenne pour offrir à nos membres une flexibilité maximale dans l'utilisation d'autres huiles, ainsi que sur des questions connexes telles que l'étiquetage des produits », déclare Sebastian Emig, directeur général de l'ESA.
Nous avons également réalisé une évaluation interne des domaines d'intervention de l'ESA concernant d'autres défis potentiels liés à la guerre ou aux réglementations européennes existantes ou à venir. Notre objectif est de préparer les entreprises de nos membres.
C'est un tableau sombre, mais les fabricants de snacks salés résilients ont continué à répondre aux besoins des consommateurs et des entreprises malgré tout.
CHIFFRES CLÉS
Les ventes de snacks salés d'Euromonitor International en Europe occidentale sont passées de 29,926.8 2021 millions d'euros en 32,663.8 à 2022 9 millions d'euros prévus d'ici fin 6,663.8, soit une croissance exceptionnelle de 2021 %. Les marchés d'Europe de l'Est sont passés de 7,310.4 10 millions d'euros en XNUMX à XNUMX XNUMX millions d'euros prévus cette année, soit une croissance de près de XNUMX %.
La consommation par habitant est également divisée en deux parties : les Européens de l'Ouest ont consommé des en-cas pour une valeur de 64.2 € cette année (contre 58.9 € en 2021) et les Européens de l'Est ont dépensé un montant plus modeste de 22.8 € (contre 20.7 € l'an dernier). À titre de comparaison, la moyenne mondiale était de 24.0 € en 2022.
Prenant d'abord en compte les grands marchés d'Europe occidentale, le récent rapport « Passeport » d'Euromonitor sur les snacks salés indique : « La région dans son ensemble, ainsi que la plupart de ses pays, ont enregistré une plus forte croissance des ventes au détail en valeur en 2020, les occasions de consommation se déplaçant davantage à domicile en raison des confinements et du télétravail. Si la croissance a considérablement ralenti en 2021, elle est restée positive, certains des changements observés un an plus tôt se maintenant cette année. »
Les snacks salés continueront d'enregistrer des taux de croissance positifs dans les années à venir, se renforçant à mesure que la période de prévision avance. Les noix, les graines et les mélanges montagnards stimuleront la croissance des ventes, tandis que les chips de légumes, de légumineuses et de pain resteront la catégorie la plus dynamique, les préoccupations sanitaires restant prédominantes en Europe occidentale sur la période 2021-2026.
De même, Euromonitor a résumé la performance en Europe de l'Est comme suit : « Bien que les pays d'Europe de l'Est aient connu des perturbations majeures en 2020 et 2021 en raison de la pandémie de COVID-19, les ventes ont globalement continué d'enregistrer une croissance positive. Si certaines ventes impulsives ou à emporter ont pu être perdues en raison des restrictions de mobilité, les produits sur ce marché représentent des en-cas abordables, le confinement à domicile contribuant même à stimuler les ventes dans de nombreux cas. » L'analyste prévoit une croissance positive du marché en Europe de l'Est jusqu'en 2026 au moins.
Il convient peut-être d’ajouter une note de prudence : les projections d’Euromonitor ont été faites au début de l’année, avant la guerre en Ukraine.
Gueule de bois pandémique
« La COVID marque véritablement la Seconde Guerre mondiale en termes de changement sociétal », déclare Alex Skidmore, spécialiste de l'intelligence de marché chez Griffith Foods. Griffith a récemment mené une enquête sur les attitudes des consommateurs européens à l'égard du grignotage et d'une alimentation saine. « Aujourd'hui, l'anxiété est encore plus forte – pertes d'emploi, récession, isolement social, confinement – et tout cela a fait naître un besoin de grignotage. » Les chercheurs ont constaté que les attentes de ces consommateurs anxieux en matière de grignotage varient légèrement selon les tranches d'âge. Alors que la génération Z recherche une distraction, les Millennials et les générations plus âgées recherchent du réconfort.
Quoi que les consommateurs espéraient trouver au fond de l'emballage, la pandémie a vu les ventes bondir en 2020 grâce à la consommation à domicile. La croissance a ensuite reculé pour s'établir à un niveau inférieur en 2021 avec l'assouplissement des mesures de confinement. Presque tous les pays européens ont continué d'enregistrer une certaine croissance en valeur l'année dernière, en partie grâce à la hausse des prix liée à la hausse des coûts des intrants et à l'inflation. Le bilan des volumes de ventes est donc plus mitigé.
L'IRI a utilisé ses recherches pour ventiler les ventes en valeur sur certains des principaux marchés européens. En monnaies locales, l'Italie a enregistré une croissance de 11 % en 2020, avant de retomber à 9 % l'an dernier. L'Allemagne a enregistré des hausses respectives de 8 % et 5 %, le Royaume-Uni de 5 % et 1 %, la Grèce de 2 % et 0.8 % et l'Espagne de 2 % et 0.4 %. Parallèlement, les Pays-Bas ont enregistré une baisse de valeur l'an dernier, avec -2 %.
« Les snacks salés ont connu une croissance en 2021 dans de nombreux pays, notamment grâce aux modèles de travail hybrides et à la multiplication des occasions de passer du temps à la maison. Bien que les définitions des snacks salés varient souvent d'un pays à l'autre, il est apparu clairement que de nombreux pays ont enregistré une hausse positive, à l'exception de quelques-uns », explique Sally Lyons 'Wyatt, vice-présidente exécutive de l'IRI.
L'industrie mondiale des snacks hypocaloriques a généré 6.5 milliards d'euros en 2020 et 20.5 milliards d'euros l'année dernière, selon Allied Market Research.
Selon Javier Sanchez, directeur du développement commercial mondial de la division Worldpanel de Kantar, la consommation hors domicile (OOH) ne s'est pas encore pleinement redressée depuis 2020, laissant une marge de croissance supplémentaire. Après une période de forte baisse de la consommation hors domicile en 2020, suivie d'un rebond post-confinement en 2021, le premier trimestre 1 a enregistré une hausse globale de 2022 % de la consommation de snacks salés par rapport à il y a deux ans, principalement grâce à une hausse de 4 % de la consommation à domicile, tandis que la consommation hors domicile reste en baisse de 7 %.
D'autres analystes ont identifié une tendance similaire, avec un ralentissement de la croissance rapide de la vente à domicile et une reprise progressive de la vente en extérieur. Au Royaume-Uni, par exemple, Mintel a constaté que 56 % des consommateurs ont déclaré avoir davantage grignoté en 2021 depuis la pandémie. Si 88 % des personnes interrogées ont déclaré avoir consommé des collations à leur domicile au cours des deux semaines précédentes, seulement 44 % l'ont fait au travail ou sur leur lieu d'études, 14 % lors de leurs déplacements domicile-travail et 9 % dans d'autres lieux de vente en extérieur.
« La COVID-19 a eu un impact négatif sur le marché de la restauration à emporter. Cependant, à mesure que nous avançons vers la « nouvelle normalité », manger sur le pouce va reprendre de l'importance », déclare Olivia Placzek, analyste de recherche chez Mintel.
Il existe un consensus sur le fait que la COVID-19 a suscité un intérêt accru des Européens pour les collations saines. Une étude de consommation de Mintel le confirme : 55 % des consommateurs allemands déclarent privilégier les collations saines et 48 % apprécient particulièrement les versions plus saines de leurs collations préférées.
« La préférence des consommateurs pour les produits clean label, la popularité des snacks riches en protéines et les régimes à base de plantes sont probablement les tendances BFY les plus influentes actuellement. Aujourd'hui, les consommateurs continuent de rechercher des alternatives plus saines, élaborées avec des ingrédients plus naturels, contenant moins d'ingrédients artificiels, moins de sucre et moins de sodium. Cela est d'autant plus vrai que la plupart des gens ont adopté un mode de vie plus sédentaire pendant la pandémie et que leur prise de conscience de la façon dont diverses maladies chroniques peuvent réduire leurs chances de survie en cas d'autres maladies, comme la COVID-19, incite les gens à accorder une plus grande attention à la valeur nutritionnelle de leur alimentation », explique Petar Reshovski, directeur général et analyste chez Williams&Marshall Strategy.
Les consommateurs, non seulement en Europe mais dans le monde entier, délaissent les snacks traditionnels au profit d'alternatives riches en protéines et pauvres en sucres. Ce phénomène est particulièrement visible chez les jeunes générations, constamment pressées par le temps.
La consommation de snacks évolue également : les jeunes consommateurs sont plus enclins à privilégier des snacks plus sains comme substituts de repas. Faute de temps, les snacks riches en protéines sont de plus en plus perçus comme des substituts de repas adaptés.
« De plus, les frontières entre les différentes parties de la journée s'estompent en ce qui concerne les habitudes alimentaires des consommateurs, qui s'éloignent des repas complets au profit de collations plus fréquentes en milieu de journée », explique Reshovski.
La situation est similaire sur la plupart des marchés européens, mais des différences subsistent entre l'Est et l'Ouest, probablement liées à l'accessibilité financière. Les snacks bio sont ainsi plus présents sur les marchés occidentaux, par exemple.
Un récent rapport d'Euromonitor confirme l'intérêt croissant des Européens de l'Est pour des en-cas plus sains, à condition que leur pouvoir d'achat le permette : « Bien que la sensibilisation à la santé ne soit peut-être pas aussi développée que dans d'autres régions du monde, elle influence néanmoins les en-cas salés en Europe de l'Est… D'un côté, les consommateurs peuvent être réticents à consommer certains produits, comme les chips, en raison de leur teneur élevée en matières grasses et en sel, d'autant plus que le surpoids ou l'obésité peut aggraver les effets du virus chez les personnes atteintes de la COVID-19. D'un autre côté, cela pourrait les inciter à opter pour des produits plus sains sur le même marché, comme les noix et les graines, les chips de légumes et de légumineuses ou le pop-corn, ou à se tourner vers de nouvelles versions plus saines de produits existants qui apparaissent de plus en plus sur le marché, par exemple avec des teneurs réduites en sel ou en matières grasses, cuites au four plutôt que frites pendant la production, ou fabriquées à partir d'ingrédients naturels. »
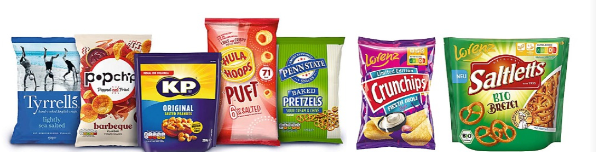
« Ci-dessus : KP Snacks estime que lorsque la législation britannique sur le HFSS sera introduite, plus de 200 références et un quart de son portefeuille ne seront pas du HFSS.
En 2028, Lorenz est devenu le premier fabricant allemand de snacks à appliquer le Nutri-Score sur ses emballages, à commencer par les bretzels Saltletts, les chips Rohscheiben et les flips aux cacahuètes Erdnusslocken.
Ci-dessous : D'ici 2025, Walkers affirme que la moitié de ses ventes de collations proviendront de produits non HFSS ou de produits en portions de 100 calories ou moins.
L'étude de Griffith a montré que les consommateurs, tous secteurs confondus, sont prêts à payer plus cher pour des en-cas plus sains, à condition de ne pas faire de compromis sur le goût. 75 % des personnes interrogées ont déclaré être intéressées par des chips plus saines et 17 % seraient prêtes à payer plus cher. Pour les bretzels, les chiffres étaient de 66 % et 15 %. Le pop-corn a montré que 64 % et 14 % des personnes interrogées étaient intéressées par des tortillas plus saines et 63 % seraient prêtes à payer plus cher. « Le principal enseignement à retenir est que trouver des solutions pour allier santé et goût stimulera la croissance », explique Skidmore.
En réalité, plus de 95 % des consommateurs interrogés aspirent à une alimentation plus ou moins saine, mais les en-cas « petit-déjeuner » ont des significations différentes selon les personnes, l'accent étant mis sur les besoins spécifiques de chacun. Par exemple, Griffith a constaté que 16 % des personnes recherchent des en-cas pour favoriser leur bien-être mental, 25 % des produits pour les aider à gérer leur poids et 30 % des en-cas pour un regain d'énergie.
« L’entreprise a également découvert des variations entre les différents marchés nationaux.
« Les consommateurs français recherchent des produits allégés en matières grasses et entièrement naturels », explique Skidmore. « Tout est question de suppression, de réduction ou d'élimination. À l'inverse, l'Espagne privilégie les bienfaits ajoutés : plus de fibres, plus de protéines. Cela correspond globalement à la culture alimentaire espagnole. L'Allemagne est un autre exemple intéressant : on y observe une forte tendance au développement durable. »
L'enquête Griffith révèle également que près des deux tiers (64 %) des consommateurs se basent déjà sur les informations nutritionnelles figurant sur l'emballage pour choisir leurs en-cas, tandis qu'une proportion encore plus élevée recherche un Nutri-Score C ou équivalent. Cela nous amène à l'autre moteur majeur du développement des produits BFY : la réglementation.
LES ACTIONS DU RÉGULATEUR
« Au cours de la dernière décennie, des organisations internationales et des gouvernements de premier plan se sont engagés dans le développement d'un environnement plus sain et ont soutenu des mesures politiques visant à améliorer la santé en Europe. Il n'est donc pas surprenant que les pays de la région s'efforcent de lutter contre les quantités élevées de matières grasses, de sucre et de sel dans les aliments et les boissons en Europe », déclare Reshovski.
« Début 2022, l'Organisation mondiale de la santé a annoncé le lancement d'une nouvelle initiative appelée Réseau de réduction du sucre et des calories pour promouvoir une alimentation plus saine dans la Région européenne de l'OMS… Entre-temps, le gouvernement britannique a introduit une nouvelle législation visant à restreindre la promotion des produits HFSS en fonction du volume, du prix et de la localisation, tant en ligne qu'en magasin en Angleterre. »
Les mesures HFSS devaient entrer en vigueur en octobre, mais les inquiétudes concernant l'inflation au Royaume-Uni ont contraint le gouvernement à marquer une pause pour le moment. Malgré cela, la menace de restrictions accrues a déjà incité les leaders du marché à se lancer dans des programmes intensifs de NPD et de reformulation au Royaume-Uni.
Dans l’UE, la préoccupation la plus pressante est l’imposition prévue d’un étiquetage nutritionnel harmonisé sur le devant de l’emballage (FOP) et de profils nutritionnels.
« Dans le cadre de la stratégie « De la ferme à la table » de l'UE, la Commission européenne prévoit également de soumettre, d'ici fin 2022, une proposition d'étiquetage nutritionnel obligatoire harmonisé sur la face avant des emballages et de définition de profils nutritionnels afin de restreindre la promotion des aliments riches en sel, en sucres et/ou en matières grasses. La définition de profils nutritionnels peut garantir un niveau élevé de protection des consommateurs, car elle instaurera des seuils pour les matières grasses, le sel et le sucre, au-delà desquels les produits ne pourront pas utiliser d'allégations nutritionnelles ou de santé », explique Reshovski.
Cela a donné lieu à un travail de développement intensif, cette fois dans le but de proposer des produits capables d'obtenir un bon score, quel que soit le système finalement adopté. Le Nutri-Score est un concurrent sérieux, mais il fait l'objet de vives critiques de la part de certains et son adoption est loin d'être acquise.
« Dans l’ensemble, à moyen terme, on s’attend à ce que les snacks soient impactés par la mise en œuvre de nouvelles mesures politiques actuellement élaborées par les gouvernements de la région », explique Reshovski.
HISTOIRE DE DURABILITÉ
Bien que la durabilité ne soit pas directement liée à la santé et à la nutrition, l'attitude « mieux pour moi, meilleur pour la planète » voit souvent ces deux attitudes de consommation aller de pair, en particulier chez les jeunes. Le bio en est un bon exemple, selon Placzek : « Les aliments bio sont considérés comme plus sains et plus sûrs que les produits conventionnels. En cas de crise alimentaire ou sanitaire, les consommateurs se tournent vers la prévention des maladies et l'amélioration de leur nutrition. Au-delà des critères subjectifs de qualité supérieure, les consommateurs seront attentifs à l'impact des producteurs bio sur leur environnement local, l'économie nationale et la santé de la planète. »
En France, 46 % des acheteurs bio achètent des produits parce qu'ils les considèrent comme meilleurs pour l'environnement, tandis que 44 % des acheteurs bio en Pologne choisissent des produits bio pour des raisons de santé et 23 % des fans allemands associent les produits bio à une sécurité alimentaire élevée, selon Mintel.
« Les tendances en matière de développement durable touchent tous les secteurs du snacking », confirme Lyons Wyatt. « En Allemagne, on peut citer le commerce équitable, l'absence d'esclavage, l'absence de travail des enfants, la traçabilité des origines ou la plantation d'arbres liée aux achats. Au Royaume-Uni, la croissance de la valeur des produits issus du commerce équitable dépasse celle des produits d'épicerie, et nous constatons également une tendance à la hausse de la mention « 100 % sans esclavage ». »

ou biodégradables d’ici 2025.
« Dans le domaine des emballages, nous constatons une utilisation accrue de matériaux alternatifs tels que les compostables à haute barrière et le papier. »
LE PRINCIPE DU PLAISIR
Les consommateurs sont donc attirés par les produits BFY certifiés durables, mais cela ne répond pas à la question la plus importante : pourquoi consomment-ils des snacks salés ? Placzek souligne qu'une étude de Mintel montre que la raison la plus populaire auprès des consommateurs allemands est « se faire plaisir », citée par 45 % des répondants. Viennent ensuite, avec 39 %, « satisfaire une envie » et « satisfaire sa faim ».
En d'autres termes, les entreprises ne doivent jamais perdre de vue que le grignotage est avant tout une question de plaisir. Aujourd'hui, les snacks doivent fournir un effort bien plus important pour capter notre attention, affirme Skidmore : « Nous sommes constamment sur nos téléphones et nos iPad, à passer beaucoup de temps devant les écrans. Notre sens du goût doit fournir un effort considérable pour capter notre attention. Les saveurs fortes et prononcées gagnent donc en importance. »
EN LIGNE ET CANAUX
« Ces deux dernières années, le commerce en ligne a influencé la quasi-totalité du segment des biens de grande consommation et, aujourd'hui, les comportements d'achat continuent d'évoluer. De nombreux consommateurs européens ont globalement eu une expérience positive avec la commande et la livraison de produits d'épicerie en ligne, ce qui signifie que cette tendance est vouée à perdurer », déclare Reshovski.
Pour une catégorie de produits dont les ventes reposent traditionnellement en grande partie sur des achats impulsifs, l'abandon des magasins physiques au profit des boutiques en ligne pourrait susciter des inquiétudes. Cependant, Reshovski affirme que le changement de canal ne s'est pas révélé être la menace anticipée.
Avec l'adoption croissante des canaux de vente en ligne, les Européens effectuent également davantage d'achats impulsifs en ligne. Pour beaucoup, les snacks deviennent des substituts de repas réguliers et un moyen de nourrir le corps, et non plus seulement un plaisir. Plusieurs conclusions s'imposent. Premièrement, les achats impulsifs se déplacent vers le e-commerce et ne sont pas près de disparaître. Ils ne constituent donc plus aujourd'hui qu'un moyen parmi d'autres d'acheter des snacks. Deuxièmement, compte tenu du rythme de vie effréné des jeunes générations et de leur préférence marquée pour des horaires de repas flexibles, il est peu probable que les consommateurs cessent de grignoter », explique-t-il.
Cependant, certains détaillants doivent être mieux positionnés pour répondre à la hausse de la demande en ligne, ce qui nécessite une infrastructure adaptée pour s'adapter à l'évolution des attentes. L'essor du commerce rapide en zone urbaine en est un parfait exemple.
« Nous assistons à une redéfinition de la commodité grâce à l'évolution de la consommation à domicile », explique Lyons Wyatt. « La façon dont les consommateurs consomment des en-cas a radicalement changé, car ils passent plus de temps à la maison que jamais auparavant grâce aux modèles de travail hybrides. Autrefois, la commodité était synonyme de commodité pour les déplacements, mais aujourd'hui, elle est véritablement synonyme de commodité pour les déplacements et à la maison. »
« De nombreux détaillants traditionnels, comme DIA et Kaufland, ont conclu un partenariat commercial avec des sociétés de livraison rapide pour accélérer le service et étendre leur attrait aux jeunes consommateurs », explique Reshovski.
Selon Kantar Worldpanel, les ventes en ligne de produits de grande consommation représentent 7.6 % de l'ensemble des produits de grande consommation au Royaume-Uni, 6.2 % en France et seulement 2.4 % en Espagne. Cela place les pays européens loin derrière leurs homologues asiatiques. En Corée du Sud (20.3 %) et en Chine (15.2 %), les parts sont bien plus élevées.
En Espagne, la chaîne de supermarchés DIA a conclu un accord avec la plateforme de livraison de repas Uber Eats pour lancer un nouveau service de distribution de produits alimentaires, d'hygiène et de soins personnels. Au Royaume-Uni, Sainsbury's a conclu un partenariat avec Deliveroo, qui permet aux clients d'accéder à des milliers de produits Sainsbury's et de se les faire livrer en 20 minutes environ.
Si cette transition vers le commerce en ligne et le commerce de détail numérique peut indiquer la direction à prendre, il est important de reconnaître qu'elle reste une part relativement faible du tableau général, comme l'explique Euromonitor : « Avec des gens confinés à la maison beaucoup plus souvent que d'habitude, le commerce électronique s'est imposé comme un canal de vente incontournable pendant la pandémie. Cependant, les snacks salés sont restés largement disponibles dans un large éventail de points de vente, les consommateurs ayant encore plus tendance que d'habitude à les récupérer lors de leurs courses, cherchant à minimiser leurs déplacements en raison du virus. Ainsi, si les ventes en ligne ont enregistré une forte croissance des ventes et de la part de marché en 2020, elles ne représentaient encore que 5 % de la valeur totale du commerce de détail régional, et cette part a même légèrement reculé en 2021. Le commerce électronique est le plus développé au Royaume-Uni, mais il ne représentait encore que moins de 10 % des ventes globales ici en 2021. »
Euromonitor souligne clairement que la plupart des achats alimentaires, y compris les snacks, se font encore en magasin : « À eux trois, les supermarchés, les hypermarchés et les discounters ont représenté 68 % des ventes au détail en valeur dans la région en 2021, contre 81 % pour l’ensemble des épiceries modernes. Bien que les achats impulsifs de snacks salés dans les commerces de proximité, les stations-service et les petits commerçants indépendants restent importants, les achats de snacks sont de plus en plus inclus dans les courses hebdomadaires des grandes surfaces d’Europe occidentale. À eux seuls, les supermarchés représentent 72 % des ventes de snacks salés aux Pays-Bas, par exemple. »
PRESSIONS D'INFLATION.
Jusqu'ici, tout va bien, mais le spectre de l'inflation pourrait perturber les plans les mieux conçus des producteurs de snacks, selon Lyons Wyatt : « Ce n'est ni la première ni la dernière inflation que nous verrons, mais celle-ci est très différente. Il n'y a jamais eu une telle convergence de facteurs inflationnistes depuis la Grande Dépression des années 1920. L'énergie, la COVID, la fin des aides gouvernementales, les pénuries d'ingrédients et de composants, les pénuries de main-d'œuvre, les coûts d'expédition, les perturbations des transports, les ruptures de stock, la hausse des prix des matières premières et la demande inégale des consommateurs sont autant de facteurs qui entraînent une hausse significative des coûts des intrants. » Elle ajoute que la guerre en Ukraine a également un impact important sur la disponibilité des ingrédients en général et des produits biologiques en particulier.
Placzek convient que l'inflation sera au cœur de l'actualité dans les mois à venir : « Bien que la COVID-19 ait eu une influence dominante sur le comportement des consommateurs ces deux dernières années, en 2022, l'accent sera de plus en plus mis sur le coût de la vie. Chaque marché est confronté à ses propres défis, mais les prix élevés de l'énergie, la forte demande des consommateurs et les perturbations des chaînes d'approvisionnement font de l'inflation un problème mondial. La hausse des prix incite à une intensification des habitudes d'achat avisées et à une surveillance accrue des habitudes de consommation. »
Les recherches de Mintel montrent qu'en 2021, 41 % des Allemands déclaraient déjà établir une liste de courses et s'y tenir, et 36 % déclaraient que le coût de la vie les poussait à échanger des produits de marque contre des équivalents de marque propre de supermarché.
« Tout cela signifie que l'inflation va s'intensifier en Europe et aux États-Unis également. Nous sommes très préoccupés non seulement par la disponibilité des produits, mais aussi par la capacité des consommateurs à les acheter », poursuit Lyons Wyatt.
Elle prévient que les fabricants devront peser le pour et le contre des augmentations de prix et déterminer quand les mettre en œuvre : « Je suis consciente qu'il y a des augmentations de coûts massives rien que pour l'approvisionnement des ingrédients, l'emballage et le transport, mais nous devons également peser cela par rapport à toutes les ventes que vous pourriez perdre. »
Prévoyez d'intensifier vos promotions à mesure que les consommateurs recherchent des offres avantageuses. Nous cherchons tous à maximiser nos dépenses, et il est essentiel de cibler vos fidèles et d'adapter vos communications à leurs besoins.
En matière d'innovation, privilégiez les innovations créatrices de marges et les avantages liés à la constitution de capitaux propres pour soutenir la hausse des prix. Face à l'inflation, ajoutez des packs d'entrée de gamme à votre Tange pour éviter que les consommateurs ne s'en détournent. Vous auriez peut-être déjà proposé une meilleure valeur grâce à des packs partagés ; désormais, vous aurez également besoin de packs plus petits.
« La forte inflation oblige les gens à modifier leurs habitudes d'achat au supermarché. Comme de nombreux Européens s'inquiètent des prix alimentaires, on peut s'attendre à une diminution des déplacements au supermarché, à une préférence accrue pour les options moins chères (ce qui est déjà le cas), notamment les produits de marques distributeurs, et à davantage de divertissements à la maison », confirme Reshovski.
Les prix des denrées alimentaires devraient continuer à grimper, ce qui signifie que leur accessibilité financière va diminuer. On peut donc s'attendre à une certaine baisse des ventes de certaines catégories. La demande des consommateurs pour des en-cas riches en protéines et plus sains devrait être moins sensible aux hausses de prix, car les consommateurs européens, en particulier ceux des pays occidentaux, ne sont pas censés faire de compromis sur une alimentation saine. En revanche, les chips de pommes de terre et les tortillas, par exemple, sont plus susceptibles d'être affectées par l'accélération de l'inflation.
Il note également que l'inflation ne frappe pas tous les marchés européens avec la même ampleur, du moins jusqu'à présent. Les hausses des prix des denrées alimentaires dans des pays comme la France ont été inférieures à 3 %, contre plus de 10 % dans certains pays d'Europe de l'Est au premier trimestre 2022. Cela signifie que les consommateurs d'Europe de l'Est pourraient être beaucoup plus sensibles aux variations de prix à l'avenir.
Sans surprise, Euromonitor s'attend à ce que l'inflation représente une opportunité pour les marques de distributeur : « Bien que les consommateurs aient tendance à rechercher des marques éprouvées et fiables pendant les crises telles que la pandémie, les marques de distributeur ont continué à représenter un quart des ventes de snacks salés, atteignant 38 % pour les noix, les graines et les mélanges montagnards. »
Les marques de distributeur parviennent généralement à suivre le rythme des dernières innovations en matière de snacks salés. Certains distributeurs proposent même des produits premium de marque de distributeur. Compte tenu de la pression exercée par la COVID-19 sur les revenus disponibles de certains ménages, elles sont restées une option populaire pendant la pandémie. Les produits de marque de distributeur offrent généralement une qualité équivalente à celle des produits de marque, tout en restant vendus à des prix unitaires inférieurs.
OÙ ALLER SUIVANT ?
Même si les snacks salés ne peuvent pas éviter tous les grands défis et incertitudes qui attendent les entreprises européennes, les prévisionnistes estiment toujours qu'il existe une marge de croissance importante.
Les chiffres de Kantar illustrent bien ce phénomène. Même au Royaume-Uni, premier marché européen pour les snacks salés, ceux-ci ne représentent encore que 6 % de la part de marché totale. Cette proportion varie selon l'âge, culminant à 8.8 % chez les 10-15 ans, puis retombant progressivement à 4.8 % chez les 55-64 ans et à seulement 3.6 % chez les plus de 65 ans.
Si l'on en juge par le passé de l'industrie, il semble fort probable que même les vents contraires géopolitiques actuels devront contribuer à faire dérailler l'industrie des snacks salés.